Pular para o conteúdo
Del Jardim Engenharia Fale conosco

Vistoria antes de financiar: por que o banco reprova imóveis e como evitar a recusa

Você achou a casa, juntou a entrada, e o banco simplesmente recusou o financiamento do imóvel. Antes que isso aconteça com você, entenda o que o avaliador procura.

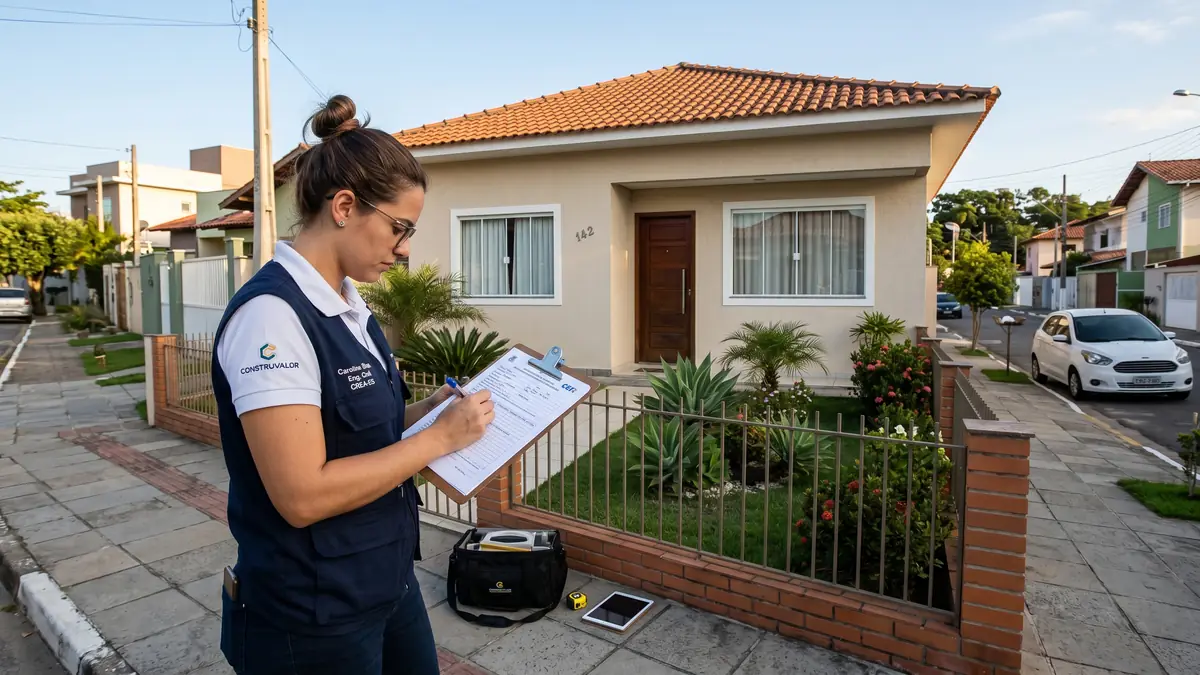
Engenheiro com prancheta avaliando imóvel para financiamento bancário, fachada residencial, luz natural

Conseguir a aprovação do seu crédito é só metade do caminho. O banco também avalia o imóvel — e pode reprovar a casa mesmo com você aprovado. Quando isso acontece em cima da hora, o negócio trava, o sonho atrasa e às vezes cai. Saber o que o banco analisa ajuda a evitar a surpresa.


O banco financia o imóvel, não só você

Para o banco, o imóvel é a garantia do empréstimo. Por isso ele manda um engenheiro avaliar: quanto vale, em que estado está e se a documentação está regular. Se o imóvel não passa nessa análise, não importa o quão bom seja o seu perfil de crédito — o financiamento daquele imóvel é negado.

Os motivos mais comuns de recusa

  • Documentação irregular: construção não averbada, divergência com a matrícula;
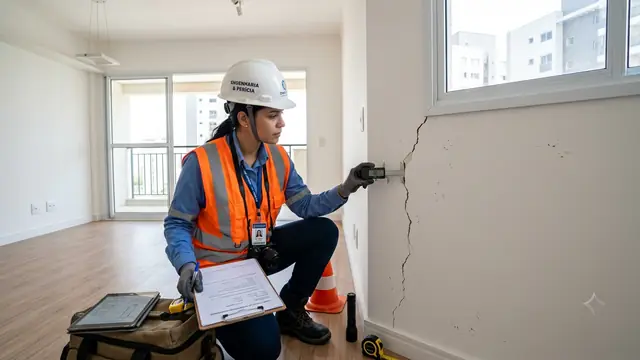
  • Problemas estruturais aparentes (trincas graves, risco visível);
  • Imóvel em área de risco ou com restrições;
  • Avaliação do banco abaixo do valor de compra (falta cobrir a diferença);
  • Imóvel inacabado ou sem condições mínimas de habitabilidade.

O problema da documentação

A causa mais frequente — e mais evitável — é documental. Uma construção que existe na prática mas não consta na matrícula (não foi averbada), ou uma reforma que mudou a metragem sem regularizar, trava o financiamento. Isso tem solução, mas leva tempo, e descobrir só na hora da compra é péssimo.

Como se antecipar

Uma vistoria técnica prévia, antes de levar o imóvel ao banco, identifica os pontos que podem causar recusa: estado de conservação, indícios estruturais e, principalmente, a situação documental. Com isso na mão, você corrige o que dá para corrigir, negocia com conhecimento ou evita um imóvel que vai dar problema.

A boa notícia é que a maioria dos motivos de recusa é previsível e, muitos, contornáveis. Antecipar a análise técnica evita perder tempo, dinheiro e a casa que você já considerava sua.
Para o banco, o imóvel é a garantia do empréstimo. Por isso ele manda um engenheiro avaliar: quanto vale, em que estado está e se a documentação está regular. Se o imóvel não passa nessa análise, não importa o quão bom s…

Perguntas frequentes

A vistoria técnica tem validade jurídica?

Sim. O laudo emitido por engenheiro habilitado, com ART, tem valor técnico e pode ser usado em negociações, financiamentos e processos judiciais. É a diferença entre uma impressão pessoal e uma análise técnica formal.

Quanto tempo leva uma vistoria de imóvel?

Uma vistoria residencial completa leva, em média, de 1,5 a 3 horas no local, conforme o tamanho e as condições do imóvel. O laudo é entregue em até 5 dias úteis após a vistoria.

A Del Jardim atende vistorias fora de Vitória?

Vistorias e laudos presenciais são realizados na Grande Vitória — Vitória, Vila Velha, Serra, Cariacica e municípios da região. Consulte disponibilidade para outras localidades do Espírito Santo.

Vistoria de compra e de entrega são a mesma coisa?

Não. A de compra é feita antes de fechar o negócio e avalia o estado geral do imóvel para proteger o comprador. A de entrega (imóvel novo) é feita na recepção das chaves e verifica se o entregue corresponde ao memorial e está livre de defeitos.

Adriano Henrique Jardim do Carmo

Engenheiro civil e eletricista, especialista em cálculo estrutural. Fundador da Del Jardim Engenharia, escreve para explicar engenharia de forma clara para quem vai construir, reformar ou comprar um imóvel.

Conheça a equipe

Fale com a Del Jardim

Precisa de laudos técnicos e vistorias?

Vai financiar um imóvel? A Del Jardim faz a vistoria prévia que antecipa os motivos de recusa do banco, da estrutura à documentação.

  • Financiamento Imóvel
  • Vistoria Bancária
  • Recusa de Financiamento

Leia também